Avusturya'da çalışanları yakından ilgilendiren fazla mesai düzenlemesi 2027 yılında değişiyor. 2026 yılı için geçerli olan geçici vergi avantajının sona ermesiyle birlikte fazla mesai ödemelerinin daha büyük bölümü gelir vergisine tabi olacak.
Ulusal Meclisin 21 Ocak 2026'da aldığı kararla, 2026 yılı boyunca aylık 15 saate kadar fazla mesai zammı, toplam 170 euroyu aşmamak şartıyla vergiden muaf tutulmuştu. 1 Ocak 2027'den itibaren ise bu sınır 10 saat ve 120 euro olacak.
Vergi Muafiyeti Üç Yılda Azaldı
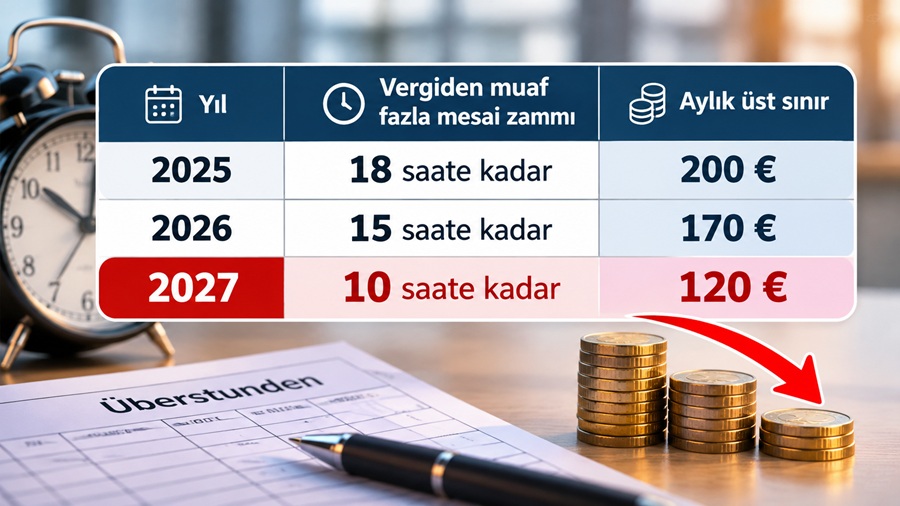
Önemli bir ayrıntı ise vergi muafiyetinin fazla mesainin tamamına değil, yalnızca fazla mesai zammına (Überstundenzuschlag) uygulanması. Fazla mesainin normal saatlik ücreti vergilendirilmeye devam ediyor. Muafiyet kapsamındaki zam, temel saatlik ücretin yüzde 50'sini de aşamıyor.
Çalışanların Cebinden Ne Kadar Çıkacak?
Aylık brüt 3.000 euro maaş alan ve haftada 40 saat çalışan bir kişi örnek alındığında, saatlik temel ücret yaklaşık 17,34 euro, yüzde 50 fazla mesai zammı ise 8,67 euro oluyor.
Ayda 15 saat fazla mesai yapan bu çalışanın 2026 yılında yaklaşık 130 euroluk fazla mesai zammının tamamı vergiden muafken, 2027'de yalnızca 10 saate karşılık gelen yaklaşık 86,70 euro vergiden muaf olacak.
Kalan yaklaşık 43,35 euro üzerinden yüzde 30 gelir vergisi hesaplandığında çalışanın eline ayda yaklaşık 13 euro daha az geçecek.
Daha yüksek gelirli çalışanlarda ise aylık net kayıp yaklaşık 20 euroya, yıllık kayıp da 240 euroya ulaşabilecek. Gerçek tutar, çalışanın ücretine, fazla mesai sayısına ve vergi dilimine göre değişecek.
Kimler Etkilenmeyecek?
Ayda en fazla 10 saat fazla mesai yapan ve fazla mesai zamları toplamı 120 euroyu aşmayan çalışanlar için değişiklik olmayacak.
Geliri nedeniyle ücret vergisi ödemeyen çalışanlar da bu düzenlemeden net gelir açısından etkilenmeyecek.
Ayrıca pazar günü, resmî tatil ve gece çalışmalarına ilişkin vergi avantajları değişmiyor. Bu ödemeler, ilgili diğer özel çalışma tazminatlarıyla birlikte mevcut koşullar altında aylık 400 euroya kadar vergiden muaf tutulmaya devam edecek.
Düzenleme yalnızca ücret vergisini ilgilendiriyor. Fazla mesai zamlarından alınan sosyal sigorta primlerinde ise herhangi bir değişiklik bulunmuyor.